采用累计预扣法计算应预扣税款时,扣缴义务人要以纳税人本年度截至当前月份取得的累计收入减除累计免税收入、累计减除费用、累计专项扣除、累计专项附加扣除和累计依法确定的其他扣除后的余额,计算累计的应纳税所得额,适用年度税率表,计算累计应预扣预缴税额。最后,用累计应预扣预缴税额减除累计减免税额和累计已预扣预缴税额,计算本期应预扣预缴税额。具体计算公式如下:本期应预扣预缴税额=(累计预扣预缴应纳税所得额×预扣率-速算扣除数)-累计减免税额-累计已预扣预缴税额
累计预扣预缴应纳税所得额=累计收入-累计免税收入-累计减除费用-累计专项扣除-累计专项附加扣除-累计依法确定的其他扣除
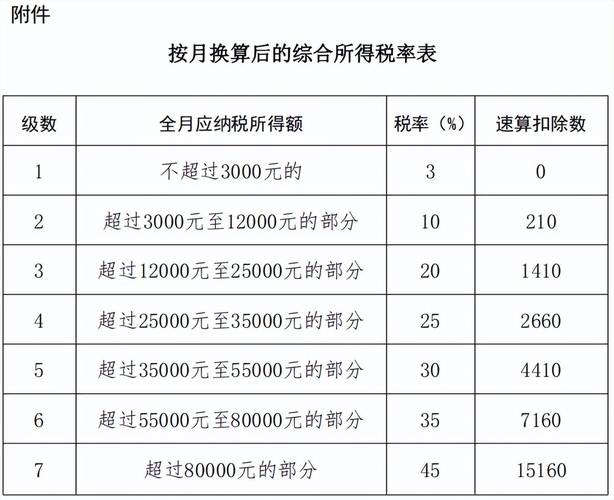
采用累计预扣法的好处在于,对于一个纳税年度内只在一处取得工资薪金所得的纳税人,预扣预缴的税款在多数情况下会正好与全年应纳税款相等,纳税人也就无需另行办理年度汇缴申报,能够大大减轻纳税人的办税负担。
需要注意的是个人所得税征收计算,采用累计预扣法,对部分纳税人来说,可能会出现收入逐月累计增加后,适用的税率相应提档,纳税人感觉年初几个月纳税少,之后税额逐渐增加。但从全年看,该方法计算出的每月应纳税额的全年合计数,与按年度整体计算出的应纳税额是一致的,不影响纳税人应享受的减税红利,更不会额外增加纳税人的税负个人所得税征收计算方法 累计预扣法计算公式一看就懂,反而让纳税人享受到了一定的“递延纳税”的红利。



