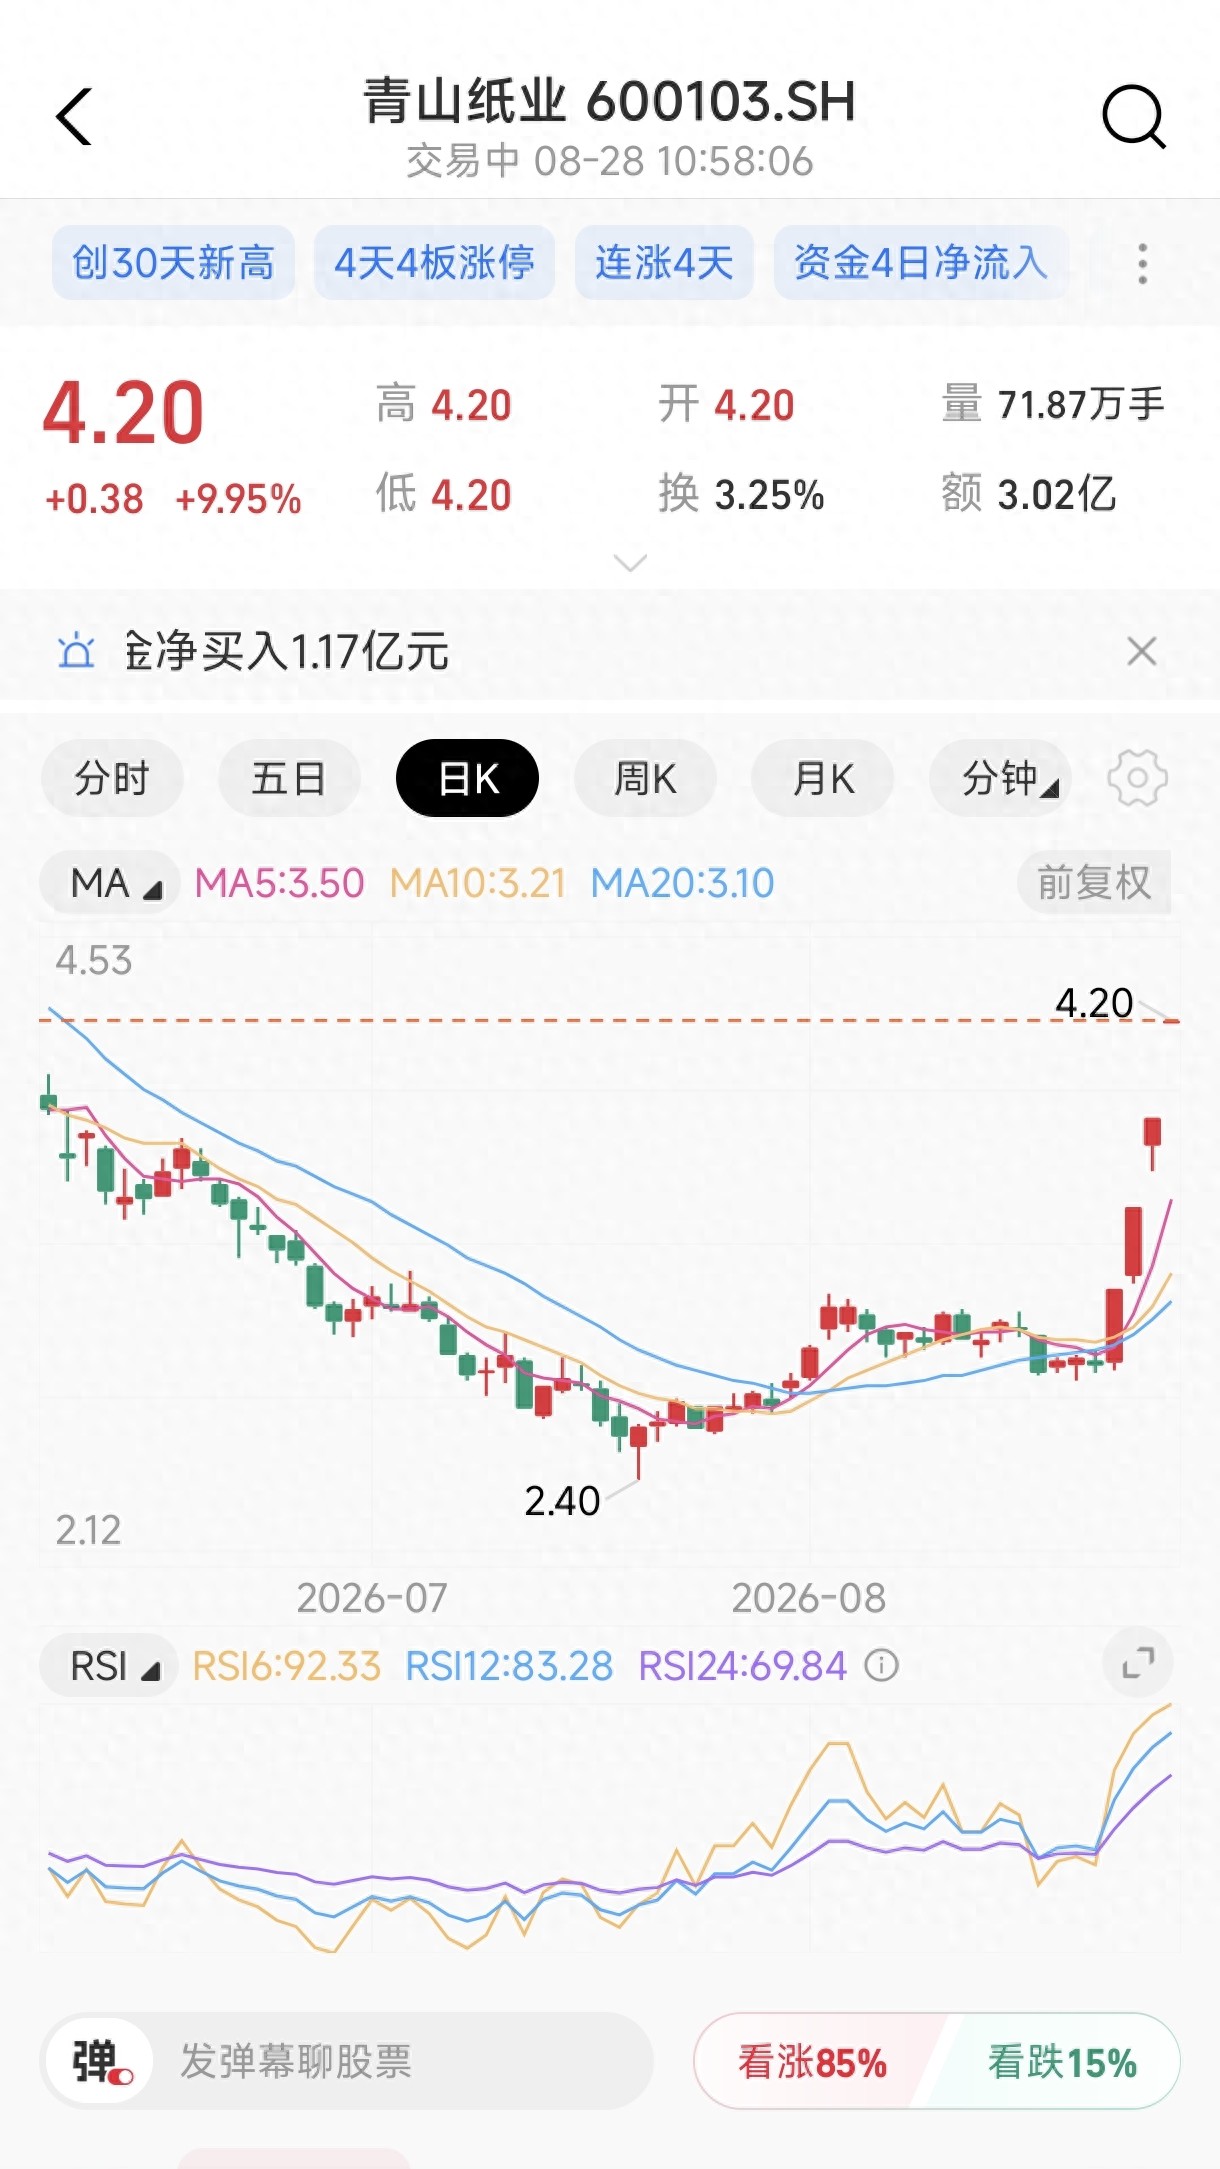
连续涨停的赚钱效应,总能快速吸引大量资金涌入A股市场。近期青山纸业凭借凌厉的短线走势,成为盘面当中的焦点个股。4天4板的亮眼K线,叠加低价属性,让无数投资者把目光投向这家老牌国资造纸企业。
但热闹的盘面背后,刚披露完毕的2026年中报,却给火热的行情浇上一盆冷水。股价节节走高,盈利却出现明显回落。游资疯狂博弈的背后,公司到底是迎来业务拐点,还是单纯依靠题材进行炒作?抛开盘面情绪,从财报数据、业务真实进展、竞争短板、潜在风险几个维度,把这家公司讲透。
一、中报细看:营收原地踏步,利润下滑,唯独财务安全垫尚可
2026半年报显示,青山纸业上半年营收12.33亿元,同比仅增长1.90%;归母净利润4022.98万元,同比下滑28.26%,扣非净利润同步下行。营收几乎停滞,利润大幅收缩,这就是公司当下真实的经营底色。
造纸主业是公司收入基本盘,受上游纸浆原料价格波动,再加上造纸行业产能过剩、市场竞争激烈,产品毛利被持续挤压。子公司水仙药业的日化、中成药业务运营平稳,旗下风油精属于国民老产品,拥有固定消费人群。但这块业务体量有限,只能贡献少量利润,完全没办法拉动上市公司整体业绩向上。
这份财报为数不多的亮点在于财务状况。上半年经营活动现金流净额2.52亿元,同比大幅转正。资产负债率不足30%,有息负债规模持续降低,没有大额偿债压力,企业现金流健康,不存在短期爆雷风险。
客观来讲,这份中报属于一份平淡的成绩单,没有暴雷,但也看不到任何高增长迹象。单凭现有主业,完全无法支撑4天4板带来的估值抬升,本轮行情的驱动力,全部来自两大题材的想象空间。
二、两大题材加持:以竹代塑+光模块,分清哪些是现实,哪些是预期
市场炒作青山纸业,核心押注两条主线,一条扎根传统主业,另一条则是蹭上AI算力的热门赛道。
第一条主线:以竹代塑政策红利查太阳纸业股票历史行情 看懂涨跌走势投资参考分析,竹浆造纸差异化优势。
青山纸业作为福建地方国企,在纸袋纸细分领域深耕多年,水泥伸性纸袋纸国内市占率处于行业前列。依托福建丰富的毛竹资源,完成20万吨竹浆技改项目,竹基包装纸占公司整体产品六成以上。
国家大力推行以竹代塑政策,鼓励竹制环保材料替代塑料制品,政策方向对竹浆产业形成长期利好。竹浆造纸是已经落地的实体产能,不是凭空编造的概念。但造纸属于传统制造业,行业整体利润率不高,原材料毛竹的收购成本会随季节波动,短期很难实现利润爆发,更多看中长期产业红利。
第二条主线,也是本轮行情最大催化剂:子公司恒宝通的光通信业务,绑定AI光模块风口。
控股子公司恒宝通是专精特新企业,主营光通信器件,400G光模块实现小批量供货,800G光模块完成样品研发。当下AI算力产业链热度居高不下,光模块赛道估值水涨船高,资金顺势把青山纸业归类到光模块概念股。
这里一定要理性看待:光模块业务属于子公司业务,在上市公司整体营收占比很低。目前仅做到小批量出货、样品送样阶段,没有拿到头部客户大规模订单,暂未给上市公司带来可观的利润,所有的高增长都停留在未来预期层面,并没有体现在中报当中。
除此之外,股价处于低位、总市值偏小,非常适配短线游资的操作风格。龙虎榜可以看到多路游资席位频繁进出,进一步放大股价波动。就在股价大幅上涨的同时,公司披露控股股东一致行动人减持计划,趁着股价走高进行套现,这一点,普通投资者需要格外警惕。
三、剥开题材滤镜,行业位置、优势与现实短板
不少股民会直接拿光模块龙头企业的标准来对标青山纸业,实际上二者完全不在一个量级。
优势方面:作为国资背景企业,拥有自有林场资源,实现林浆纸一体化;纸袋纸细分赛道拥有稳固市场;竹溶解浆产能已经落地;整体负债低,财务抗风险能力较强;子公司确实布局光通信赛道,有技术储备。
短板同样非常突出:
传统造纸行业属于成熟赛道,行业增速平缓,很难迎来爆发;竹浆业务会持续受到上游毛竹原料成本扰动。子公司恒宝通深耕光器件,但是对比中际旭创、新易盛等行业龙头,无论产能、客户资源、营收规模都差距悬殊。800G光模块仅仅是样品,从样品研发到大批量供货,中间还要跨过客户认证、产能建设、订单落地多重门槛,不确定性很高。
医药板块水仙药业,产品受众稳定,但市场天花板不高,只能作为辅助业务,无法成为增长主力。
横向对比同行,造纸板块对比太阳纸业、山鹰国际,青山纸业营收和利润体量明显偏小;光通信业务,更是和纯正光模块上市公司不在同一层级。公司核心底色依旧是传统造纸企业,并不是AI高成长科技公司。
四、行情后续推演,三个必须盯紧的验证信号
上市公司已经发布风险提示,当前估值远高于造纸行业平均水平,明确提示炒作风险。题材行情最大的特点,就是情绪高涨的时候,市场无限放大未来预期;一旦热度退潮,股价就会快速回归基本面。
后续不要只盯着涨停板,重点跟踪这三个硬核信号,判断题材能不能兑现为业绩:
造纸板块:竹浆产品的毛利率能否稳住太阳纸业股票历史行情,原材料成本波动会不会持续侵蚀利润;
光通信业务:恒宝通光模块业务,能不能突破样品阶段,拿到大客户的实质性大额订单,营收实现明显增长;
股东与资金:减持计划实施进度,龙虎榜游资进出动向,提防短线资金集体出逃带来的大幅回调。
未来会出现两种结局:如果光模块业务顺利突破,竹浆业务持续释放效益,那么题材故事才有落地的机会;如果始终停留在样品、概念,没有实际订单和营收,那么本轮上涨,就只是一轮纯粹的游资题材炒作。
总而言之,4天4板的辉煌,是低价+双题材共同造就的结果。公司手里有实实在在的产能储备,但现阶段的业绩,还撑不起爆炒之后的估值。题材可以畅想未来,但投资不能只靠想象。面对这类短线爆炒个股,一定要分清什么是已经落地的业务,什么仅仅是市场画出来的蓝图。
你认为青山纸业的光模块业务,能否突破样品阶段拿到大额订单?欢迎评论区一起讨论。
风险提示:题材热度快速消退引发股价回调;光模块客户认证、订单落地不及预期;竹浆原材料价格上涨挤压利润;股东减持带来筹码压力。
️本文仅为客观信息复盘,不构成任何投资建议



