根据现行的会计准则和现金流量表编制规则,收到借款利息的现金流量表填列需注意:
1.归类为筹资活动现金流入
借款利息属于筹资活动范畴,收到时应计入(筹资活动产生的现金流量)中的相关项目。具体可分为两种情况:
若利息与借款本金直接相关(如分期付息的借款),应在(取得借款收到的现金)项目中反映。
若利息属于非经营性借款或特殊性质(如企业间借款),建议填报在(收到的其他与筹资活动有关的现金)项目。
2.区分利息性质
费用化利息(如费用化处理的短期借款利息):直接计入筹资活动现金流入。
资本化利息(如计入固定资产成本的长期借款利息):因未实际支付现金,无需在现金流量表中体现。
3.填报示例
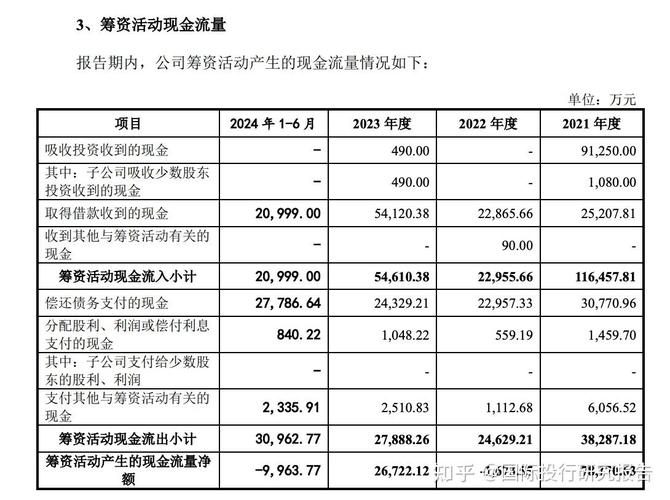
假设企业收到银行短期借款利息3万元,应在现金流量表中:
行次:筹资活动现金流入。
列项:选择(取得借款收到的现金)或(收到的其他与筹资活动有关的现金)(根据借款性质判断)。
金额:填列3万元。
筹资活动产生的现金流量
1.吸收投资收到的现金:以发行股票、债券等方式筹集资金实际收到的款项(发行收入减去支付的佣金等发行费用后的净额)。
2.取得借款收到的现金:举借各种短期、长期借款而收到的现金。
3.偿还债务支付的现金:为偿还债务本金而支付的现金。
4.分配股利、利润或偿付利息支付的现金:实际支付的现金股利、支付给其他投资单位的利润或用现金支付的借款利息、债券利息。
5.收到其他与筹资活动有关的现金、支付其他与筹资活动有关的现金:除上述1至4项目外取得借款收到的现金取得借款收到的现金怎么填?利息归类筹资活动案例,收到或支付的其他与筹资活动有关的现金,金额较大的应当单独列示。